ISE B3 incorpora sustentabilidade e governança à análise das empresas
Confira os destaques desta semana
Por Comunicação Itaú Asset
EDIÇÃO #58
A governança corporativa possui papel fundamental na capacidade das empresas de gerar valor de forma consistente e sustentável ao longo do tempo. Para os investidores, entretanto, avaliar a qualidade dessa governança está longe de ser uma tarefa simples.
A existência de conselheiros independentes, políticas formais e mecanismos de prestação de contas é importante, mas não conta toda a história. Uma governança efetiva também depende da qualidade das informações disponíveis, da diversidade de competências no conselho, da disposição para questionar decisões, da clareza dos incentivos da administração e da capacidade de transformar princípios em práticas efetivas. Em outras palavras, mais do que verificar a estrutura, é necessário compreender como as decisões são tomadas e como os riscos são supervisionados.
É esse olhar mais completo que orienta o Índice de Sustentabilidade Empresarial, o ISE B3. Sua metodologia combina a análise de diferentes dimensões ambientais, sociais e de governança, além de considerar evidências apresentadas pelas companhias, aspectos específicos de cada setor e indicadores relacionados a riscos reputacionais e climáticos. O objetivo é reconhecer empresas que demonstram maior comprometimento com práticas capazes de contribuir para a sustentabilidade dos negócios no longo prazo.
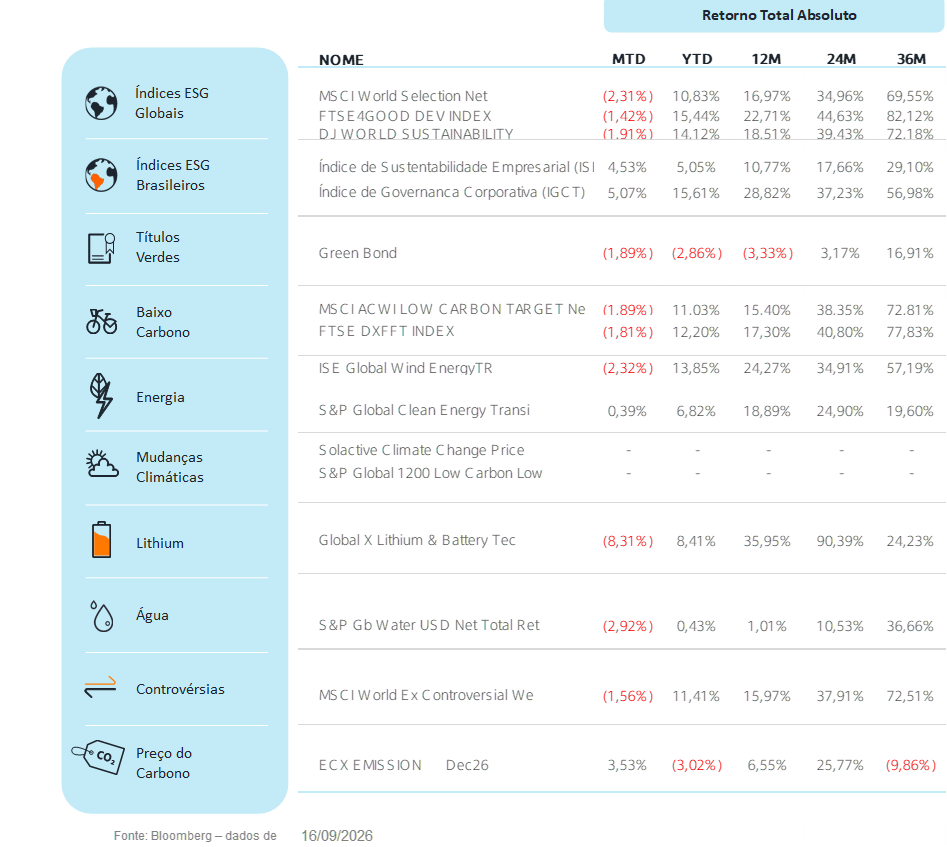
O ISUS11 é um produto que permite aos investidores acessar essa temática por meio de uma carteira diversificada de ações. O ETF busca acompanhar o desempenho do ISE B3, oferecendo exposição às empresas que integram o índice e facilitando o acesso a uma estratégia baseada em critérios de sustentabilidade empresarial.
Sua proposta é oferecer uma forma objetiva de incorporar à decisão de investimento uma avaliação mais abrangente sobre como as empresas administram riscos, se relacionam e se organizam para gerar valor em um ambiente de crescente complexidade.
Quem manda nos conselhos? Só 39% das empresas têm maioria independente
Um levantamento da XP com 141 companhias abertas analisou a composição dos conselhos de administração e a influência dos acionistas controladores na eleição de seus integrantes. O estudo mostrou que apenas 39% das empresas possuem maioria de conselheiros independentes, enquanto em 72% das companhias pelo menos metade dos assentos é ocupada por membros eleitos pelo controlador. Em 44% da amostra, todos os conselheiros foram indicados pelo acionista controlador.
Entre os conselheiros classificados formalmente como independentes, 52% também foram eleitos pelo controlador. Embora esse fato não descaracterize sua independência segundo os critérios regulatórios, a XP destaca que a dinâmica pode influenciar a percepção do mercado sobre a efetiva autonomia dos conselhos. Na média, os independentes representam 48% das cadeiras, ligeiramente abaixo da referência de 50% recomendada em boas práticas de governança.
O levantamento também avaliou aspectos como tempo de mandato, acúmulo de assentos e diversidade de formação acadêmica. Cerca de 10% dos conselheiros ocupam 22% das cadeiras analisadas, fenômeno conhecido como overboarding. O tempo médio de permanência é de 7,4 anos.
Setorialmente, há diferenças relevantes: bancos apresentam participação média de 40% de independentes, enquanto o segmento de petróleo, gás e petroquímicos alcança 63%. Para a XP, a independência dos conselhos continua sendo uma das principais oportunidades de evolução na agenda de governança corporativa.
Secas já deixam cerca de 1.700 municípios brasileiros sob alto risco de falta de água
Levantamento do Observatório do Clima com base em dados da plataforma AdaptaBrasil aponta que cerca de 1700 municípios brasileiros, equivalentes a 30,5% do total, apresentam risco alto ou muito alto de enfrentar escassez hídrica associada a períodos de seca. O estudo considera os impactos das mudanças climáticas sobre a disponibilidade de água e destaca a concentração do problema na região Nordeste, onde estão todos os municípios classificados na categoria de risco muito alto.
A metodologia do AdaptaBrasil combina três fatores: ameaça, exposição e vulnerabilidade. A ameaça reflete alterações em variáveis climáticas, como precipitação e temperatura; a exposição considera pessoas e atividades econômicas potencialmente afetadas; e a vulnerabilidade avalia a capacidade local de reagir à escassez, incluindo infraestrutura, gestão hídrica e alternativas de abastecimento. Cidades como Juazeiro (BA) e Recife (PE) aparecem entre as mais expostas ao risco de falta de água no país.
Segundo especialistas consultados pela reportagem, a crise climática vem intensificando eventos extremos e ampliando desafios de gestão dos recursos hídricos. Os dados mostram que regiões historicamente afetadas por estiagens continuam vulneráveis, enquanto novas áreas também passam a enfrentar pressões relacionadas ao clima.
O estudo ressalta que o uso dessas informações pode apoiar políticas públicas de adaptação, direcionando investimentos em reservatórios, captação de água, infraestrutura e fortalecimento da gestão local. Para os pesquisadores, compreender os fatores que elevam o risco em cada município é fundamental para aumentar a resiliência diante de um cenário climático cada vez mais desafiador.
Susep propõe que seguradoras adotem reporte no padrão IFRS S1 e S2
A Superintendência de Seguros Privados (Susep) apresentou proposta para que seguradoras, resseguradoras, entidades abertas de previdência complementar, empresas de capitalização e cooperativas de seguros passem a reportar informações financeiras relacionadas à sustentabilidade e ao clima segundo os padrões internacionais IFRS S1 e IFRS S2. A medida será submetida a consulta pública e busca alinhar o setor segurador brasileiro às práticas globais de divulgação ESG.
A proposta prevê que as empresas informem não apenas os riscos, mas também as oportunidades associadas à sustentabilidade e à transição para uma economia de baixo carbono. O reporte deverá traduzir esses impactos em termos financeiros, permitindo maior integração entre estratégia corporativa, gestão de riscos e desempenho econômico. Caso aprovada, a norma entrará em vigor no final do ano, com coleta de informações ao longo de 2027 e divulgação pública a partir de 2028.
A regulamentação substituirá a Circular n° 666, publicada pela Susep em 2022, e organizará as divulgações em quatro pilares: governança, estratégia, gestão de riscos e métricas e metas. O regulador também pretende adotar a lógica da proporcionalidade, ajustando o nível de exigência conforme porte, complexidade e perfil de risco das empresas supervisionadas.
A iniciativa aproxima o mercado de seguros das exigências já adotadas pelo Banco Central para instituições financeiras. Especialistas avaliam que a proposta reforça a convergência regulatória em torno dos padrões IFRS S1 e S2, ampliando a comparabilidade e a transparência das informações de sustentabilidade no mercado brasileiro.
O que achou deste conteúdo?
Clicando aqui, você pode deixar o seu feedback mais detalhado!